


A integridade das informações financeiras representa um dos pilares mais importantes para a sustentabilidade de empresas e para a segurança de negócios no mercado.
Quando surgem irregularidades, divergências societárias ou inconsistências em balanços, a análise tradicional muitas vezes não identifica a origem do problema.
Nesses cenários, a investigação aprofundada de registros financeiros torna-se indispensável.
A contabilidade forense surge como uma disciplina técnica voltada para investigar movimentações suspeitas, esclarecer litígios patrimoniais e fundamentar processos judiciais com provas documentais sólidas.
Leia e entenda mais! Se preferir, navegue pelo índice:
- O que é contabilidade forense?
- Como funciona a contabilidade forense?
- Para que serve a contabilidade forense?
- Contabilidade forense x perícia contábil x auditoria forense
- Quais fraudes podem ser investigadas?
- Como a contabilidade forense identifica uma fraude?
- O que é o Triângulo da Fraude?
- Quais técnicas são usadas na investigação?
- Como funciona a perícia contábil judicial?
- O que é um laudo pericial contábil?
- Quando uma empresa deve contratar contabilidade forense?
- Contabilidade forense em disputas entre sócios
- Contabilidade forense em divórcio e ocultação patrimonial
- Contabilidade forense e compliance
- Contabilidade forense e lavagem de dinheiro
- Quanto custa um serviço de contabilidade forense?
- Quanto ganha um perito contador forense?
- Como se tornar um contador forense?
- Curso de contabilidade forense: vale a pena?
- Perguntas frequentes sobre contabilidade forense
- Vem pra Gran Faculdade!
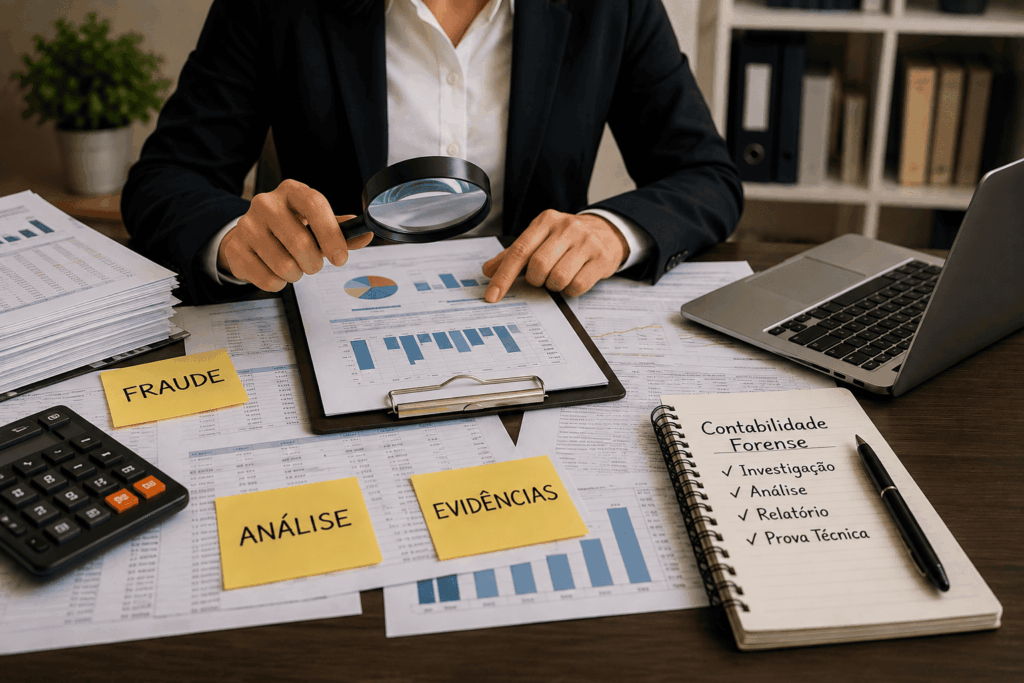
Contabilidade forense: investigação, análise e provas técnicas para decisões mais seguras.
O que é contabilidade forense?
A contabilidade forense é a área da ciência contábil que aplica conhecimentos técnicos, procedimentos de auditoria e métodos investigativos para analisar documentos financeiros com valor probatório.
O objetivo dessa prática é identificar fraudes, rastrear desvios de recursos, calcular prejuízos e apresentar conclusões claras para uso em ambiente corporativo ou judicial.
O profissional atuante nessa área analisa dados contábeis com postura analítica e investigativa. Ele examina transações, notas fiscais, contratos e lançamentos bancários buscando inconsistências que possam indicar manipulação dolosa ou descumprimento de normas vigentes.
Como funciona a contabilidade forense?
A atuação investigativa se desenvolve por meio de um fluxo metódico de análise documental, entrevistas e rastreamento de dados.
O trabalho começa com o alinhamento do escopo da apuração, em que são definidos os objetivos da investigação, os períodos analisados e os documentos necessários.
Na sequência, ocorre a coleta de evidências físicas e digitais. O contador investigativo reconstrói o fluxo das operações financeiras para identificar padrões atípicos, como pagamentos a fornecedores inexistentes, alterações em relatórios ou omissão de receitas.
O processo se encerra com a produção de um relatório ou parecer técnico que consolida todas as constatações de forma lógica.
Para que serve a contabilidade forense?
A aplicação da contabilidade forense estende-se por diferentes contextos operacionais e jurídicos. Essa especialidade atende demandas relativas à apuração de desfalques, apoio a processos de fusões e aquisições, além da proteção do patrimônio corporativo.
A atuação abrange a identificação de irregularidades internas, o suporte no esclarecimento de controvérsias entre sócios, a localização de bens ocultados em disputas familiares e a avaliação rigorosa de riscos em transações empresariais.
| Aplicação | Objetivo principal | Público beneficiado |
| Investigação de fraudes internas | Identificar desvios de caixa, notas frias e pagamentos indevidos | Gestores, conselhos e diretoria |
| Disputas societárias | Calcular a apuração de haveres e avaliar ativos reais | Sócios e investidores |
| Processos de divórcio e inventário | Rastrear ocultação de bens e doações não declaradas | Partes no processo e advogados |
| Suporte ao Judiciário | Elaborar laudos técnicos para embasar decisões judiciais | Juízes e tribunais de justiça |
Contabilidade forense e perícia contábil e auditoria forense
Apesar de convergirem no exame de dados financeiros, essas três áreas possuem escopos e objetivos distintos.
A auditoria forense atua no exame pontual de sistemas e controles internos com foco em apurar suspeitas específicas de fraude no ambiente corporativo. A perícia contábil, por sua vez, é a atividade focada na elaboração de provas no âmbito judicial ou extrajudicial, orientada pelo Código de Processo Civil e pelas normas do Conselho Federal de Contabilidade (CFC), como a NBC TP 01.
Já a contabilidade forense funciona como um conceito amplo que engloba tanto a investigação interna preventiva e corporativa quanto a produção formal de provas periciais para a justiça.
Quais fraudes podem ser investigadas?
O campo de atuação permite identificar diferentes modalidades de ilícitos financeiros cometidos em ambiente privado ou público. Entre as principais ocorrências investigadas estão:
- Maquiagem de balanço patrimonial e manipulação da Demonstração do Resultado do Exercício (DRE);
- Emissão de notas fiscais falsas para simulação de despesas operacionais;
- Pagamento de propina e prática de corrupção corporativa;
- Apropriação indébita de valores do caixa da empresa por funcionários ou diretores;
- Criação de empresas de fachada para escoamento de verbas operacionais.
Como a contabilidade forense identifica uma fraude?
A identificação de inconsistências baseia-se na comparação entre o fluxo real dos recursos e os registros formais da empresa. A investigação contábil forense observa discrepâncias entre recebimentos bancários e faturamento declarado, padrões atípicos de pagamentos no fim de expedientes ou finais de semana e duplicidade de cadastros de credores.
Outro ponto de atenção envolve a análise de despesas sem comprovação documental adequada ou sem alinhamento com a atividade principal da organização.
O que é o Triângulo da Fraude?
O Triângulo da Fraude é um modelo conceitual desenvolvido pelo criminologista Donald Cressey que explica os fatores determinantes para o cometimento de ilícitos financeiros nas empresas. O conceito divide-se em três elementos fundamentais:
- Pressão: a necessidade financeira pessoal ou a cobrança intensa por resultados que incentiva o indivíduo a buscar meios ilícitos;
- Oportunidade: falhas nos controles internos, ausência de segregação de funções ou fiscalização ineficiente que permitem a execução do desvio sem detecção imediata;
- Racionalização: o processo mental no qual o autor justifica o ato ilícito para si mesmo, encarando a conduta como um empréstimo temporário ou uma compensação justa.
Quais técnicas são usadas na investigação?
A apuração de fraudes utiliza metodologias quantitativas e qualitativas consolidadas para analisar grandes volumes de transações.
Uma das metodologias mais aplicadas é a Lei de Benford, uma ferramenta estatística que avalia a frequência do primeiro dígito em conjuntos de dados numéricos para identificar anomalias artificiais.
Também são empregados softwares analíticos de computação forense para extração de dados e cruzamento de informações contábeis com e-mails, registros de acesso e bancos de dados externos.
Como funciona a perícia contábil judicial?
A perícia contábil judicial ocorre no âmbito de um processo movido na Justiça. O juiz nomeia um perito contador de sua confiança para examinar os fatos controvertidos de natureza financeira.
Durante o processo, o perito nomeado realiza diligências, analisa documentos juntados aos autos e responde aos quesitos formulados pelo magistrado e pelas partes envolvidas. Os litigantes também podem indicar seus próprios assistentes técnicos para acompanhar os trabalhos e emitir pareceres sobre as conclusões do perito oficial.
O que é um laudo pericial contábil?
O laudo pericial contábil é o documento formal elaborado pelo perito judicial no qual são apresentadas as conclusões técnicas da análise efetuada. Esse relatório precisa seguir rigorosamente as diretrizes da norma NBC TP 01 e os requisitos fixados pelos artigos 464 a 480 do Código de Processo Civil.
O parecer técnico-contábil, por outro lado, é o documento elaborado pelo assistente técnico das partes para analisar, validar ou contestar as afirmações apresentadas no laudo do perito nomeado pelo juiz.
Quando uma empresa deve contratar contabilidade forense?
A contratação desse serviço especializado é recomendada em episódios em que a gestão identifica sinais de descontrole financeiro ou necessidade de validação patrimonial. A busca por auxílio técnico deve ocorrer ao notar:
- Denúncias recebidas pelo canal de compliance sobre desvios ou condutas ilícitas;
- Inconsistências recorrentes na recomposição de fluxo de caixa sem explicação operacional;
- Notificações judiciais envolvendo disputas de valor patrimonial expressivo;
- Processos de auditoria preventiva antes da aquisição de uma empresa (due diligence).
Contabilidade forense em disputas entre sócios
O rompimento de sociedades empresariais frequentemente envolve desacordos sobre o valor real do negócio e a apuração de haveres. Nesses cenários, a investigação contábil forense é acionada para determinar a real situação financeira da empresa.
O trabalho do especialista elimina distorções criadas por lançamentos indevidos e calcula a quota justa pertencente a cada sócio de acordo com as evidências apuradas nos livros obrigatórios.
Contabilidade forense em divórcio e ocultação patrimonial
Em processos de família e sucessões, é comum a tentativa de uma das partes de ocultar patrimônio para alterar o cálculo da partilha de bens. O especialista investigativo realiza o rastreamento de ativos para identificar recursos transferidos para terceiros, investimentos não declarados e uso de contas paralelas.
O levantamento detalhado das movimentações permite recompor o patrimônio real do casal, oferecendo subsídios probatórios para a decisão da Vara de Família.
Contabilidade forense e compliance
A atuação investigativa é diretamente conectada aos programas de integridade corporativa e compliance. Enquanto as rotinas de compliance estabelecem políticas preventivas para evitar infrações à Lei Anticorrupção (Lei nº 12.846/13), a contabilidade forense intervém quando há suspeita de violação dessas diretrizes.
A integração entre essas áreas fortalece a governança corporativa e reduz a exposição da organização a sanções legais e prejuízos reputacionais.
Contabilidade forense e lavagem de dinheiro
A prevenção e identificação da lavagem de dinheiro (Lei nº 9.613/98) demandam a rastreabilidade total do fluxo de capitais ilícitos. A análise contábil detalhada permite identificar mecanismos utilizados para disfarçar a origem de recursos sem lastro.
O trabalho consiste em desfazer estruturas complexas criadas para ocultar a origem do capital, documentando a passagem do dinheiro por diferentes etapas até a sua reinserção na economia formal.
Quanto custa um serviço de contabilidade forense?
O valor cobrado por trabalhos investigativos varia conforme a complexidade do problema, a quantidade de dados analisados e o tempo estimado para conclusão do laudo.
Em investigações pontuais para pequenas e médias empresas, os honorários costumam partir de patamares intermediários. Em litígios complexos, disputas internacionais ou apurações que exigem uso de softwares avançados de perícia digital, o custo é dimensionado com base nas horas técnicas dos peritos envolvidos na operação.
Quanto ganha um perito contador forense?
A remuneração na área varia significativamente dependendo do modelo de atuação adotado pelo profissional.
Atuando como perito judicial nomeado pelos tribunais, os honorários são fixados pelo juiz com base na complexidade da causa.
No setor privado a faixa salarial pode ser de R$ 4.000 a R$ 9.000 por mês, como assistente técnico ou consultor em empresas especializadas de auditoria, os salários de profissionais experientes ocupam faixas atrativas no mercado financeiro e corporativo.
Como se tornar um contador forense?
Para exercer a profissão de forma plena, o primeiro passo indispensável é obter o diploma de graduação em Ciências Contábeis em uma instituição reconhecida pelo Ministério da Educação (MEC) e manter registro ativo no Conselho Regional de Contabilidade (CRC).
Além da formação de base, é recomendado buscar especializações acadêmicas, cursos de pós-graduação e certificações voltadas para perícia e auditoria de fraudes.
Curso de contabilidade forense: vale a pena?
Sim, buscar qualificação contínua na área de perícia e investigação é um diferencial para quem deseja construir uma carreira sólida e disputar as melhores oportunidades do mercado. A combinação de conhecimentos jurídicos e contábeis prepara o profissional para atuar tanto no ecossistema corporativo quanto junto aos tribunais.
Graduação + Pós por R$99,90 por mês
Para quem busca uma formação estruturada com flexibilidade, a Gran Faculdade oferece opções direcionadas para esse segmento. A graduação em Investigação e Perícia Judicial e Extrajudicial atende quem deseja ingressar no setor com base técnica focada na produção de provas e exames periciais.
Para quem já possui diploma de nível superior e pretende redirecionar a carreira, a pós-graduação em Perícia Criminal e Judicial do Gran oferece aprofundamento prático nas rotinas periciais e investigativas.
Uma excelente oportunidade para otimizar os estudos é aproveitar a condição especial em que, ao se matricular em um curso de graduação, o aluno garante o acesso a um curso de pós-graduação por parcelas a partir de R$ 99,90 por mês.
As informações detalhadas sobre as regras e inscrições estão disponíveis no site da Gran Faculdade.
A investigação financeira desempenha um papel essencial na proteção do patrimônio, no combate a ilícitos corporativos e no suporte a decisões judiciais fundamentadas.
Compreender as técnicas da contabilidade forense permite às empresas blindar seus processos internos e oferece aos profissionais da contabilidade um mercado de atuação valorizado e em constante expansão.
Perguntas frequentes sobre contabilidade forense
Quem pode atuar como contador forense?
Profissionais diplomados em Ciências Contábeis com registro ativo no Conselho Regional de Contabilidade (CRC) e conhecimento técnico específico em perícia e normas de auditoria.
A contabilidade forense serve apenas para processos na Justiça?
Não. A prática é amplamente empregada em investigações corporativas internas, auditorias preventivas, processos de compliance e negociações de compra de empresas.
Qual a diferença entre laudo pericial e parecer técnico?
O laudo pericial contábil é elaborado pelo perito nomeado pelo juiz. O parecer técnico é produzido pelo assistente técnico contratado por uma das partes do processo.
Vem pra Gran Faculdade!
A Gran Faculdade vem mudando a vida de milhares de pessoas por meio de cursos à distância de graduação, pós-graduação e MBA. Seja no digital ou em nosso Campus Presencial em Curitiba, a nossa missão é transformar a educação superior.
Como parte de Sistema Gran de Ensino, que é reconhecido como marca aprovadora há mais de 10 anos, construímos uma renomada reputação na área de educação.
Veja algumas de nossas conquistas:
- Reconhecido pela Amazon como um dos projetos mais relevantes do mundo na área de Tecnologia e Educação;
- Foi eleito pelo Project Management Institute (PMI), um dos 50 Projetos Mais Influentes do mundo;
- Somos o site de educação mais acessado do Brasil;
- Somos avaliados com a nota máxima pelo MEC;
- Aqui o semestre começa quando quiser: entrada imediata e contínua!
- Melhores preços do mercado;
- Mais de 800 mil alunos pagantes e mais de 1000 funcionários;
- Diversas ferramentas de estudo: PDFs, audiobooks, mapas mentais, videoaulas, questões, gerenciador de estudos e muito mais!
- Professores experientes e capacitados;
- Acesso imediato e 100% online.
Quero ser aluno da Gran Faculdade
Participe da conversa